


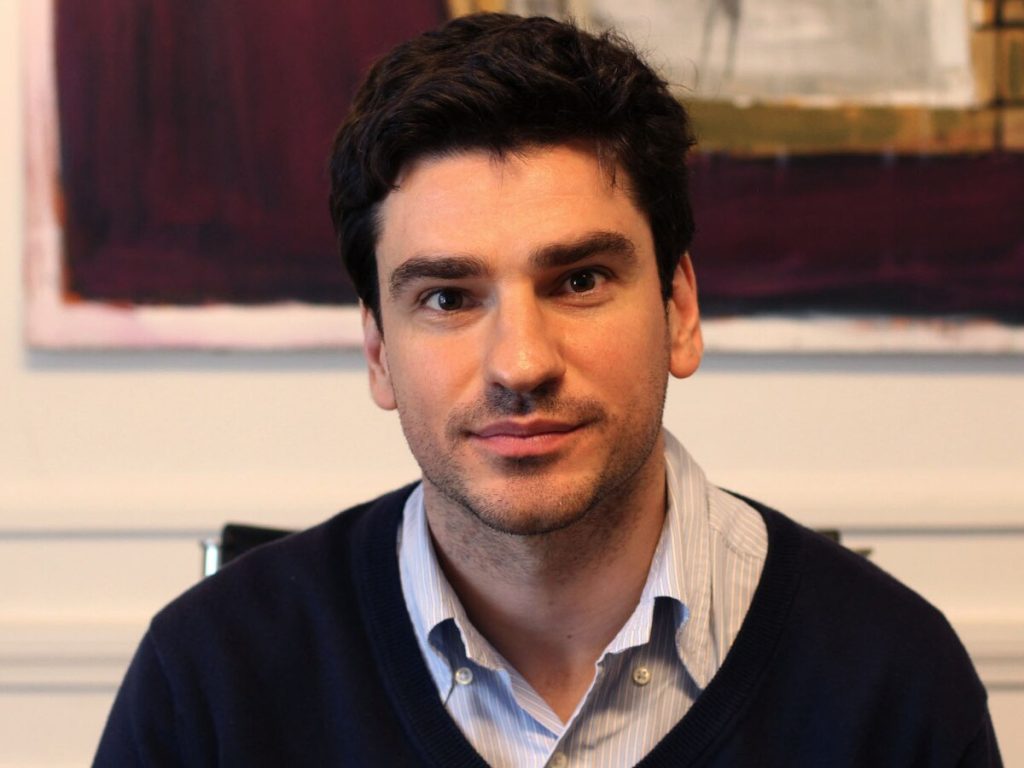
Lorenzo Sigaut Gravina, director en la consultora Equilibra, reconoce que está clara la política oficial de no mover nada que pueda alterar el objetivo de mantener la inflación acotada y en baja. Sin embargo, el atraso cambiario combinado con la apertura comercial, la morosidad crediticia y la insuficiencia de los salarios, está provocando estancamiento económico y malestar social. En una entrevista con Prensa Económica, Sigaut opinó sobre las alternativas que están disponibles para aliviar esa situación y de paso mejorar las chances electorales del gobierno y reducir la incertidumbre propia de los años electorales.
– ¿Es sostenible el actual tipo de cambio?
– En una economía bastante anémica, traccionada por tres sectores exportadores: el agro, el petróleo y la minería, estamos teniendo un superávit comercial muy grande. Contamos con perspectivas de exportación muy favorables, centradas en los tres sectores referidos y también precios internacionales muy elevados debido al conflicto de Medio Oriente. Como el resto de las actividades están planchadas, tanto comercio, como construcción y sobre todo industria, las importaciones este año vienen cayendo en cantidades. Esto hace que tengamos un superávit externo significativo. A eso se agrega que este año no vamos a tener déficit en cuenta corriente. Todo este panorama parecería indicar que el actual tipo de cambio real va a ser sostenible. El problema es que estos sectores exportadores generan poco empleo y no están traccionando lo suficiente al resto de la economía. Con lo cual se está destruyendo empleo, sobre todo en industria y comercio. Y ahí es donde no es tan sostenible este tipo de cambio real, porque no genera empleo de calidad en los centros urbanos. Si el desempleo no aumenta más es porque es suplido por actividades informales o cuentapropismo.
– ¿Qué incidencia tiene la apertura comercial en esta situación?
Argentina hizo una apertura comercial con un tipo de cambio apreciado, como en los ´90, pero con una gran diferencia: que en aquella década no estaba China. Hoy todas las potencias del mundo se están protegiendo comercialmente contra China. Nadie puede competir industrialmente con China y menos nosotros, que somos un mercado de una escala muy pequeña. En estas condiciones, esta política está generando un costo económico, social y productivo muy grande. No digo que toda la industria esté cayendo por esto, pero el combo se está volviendo nocivo e incluso economistas de la ortodoxia están reconociendo que este tipo de cambio real no permite generar empleo de calidad y está haciendo que sectores muy importantes estén sufriendo un retroceso mucho mayor al que deberían.
– ¿Cómo revertir este proceso sin perjudicar el equilibrio macroeconómico?
– Hay dos alternativas, una más ortodoxa que va por el lado de liberar todas las restricciones cambiarias, lo que elevaría un poco la demanda de divisas llevando al tipo de cambio a niveles algo más competitivos. La otra es acumular reservas a un mayor ritmo, no solo a fin de generar anticuerpos para afrontar una eventual dolarización en el año electoral que viene, sino también para elevar el tipo de cambio real a valores más competitivos para que estos sectores dejen de contraerse y expulsar empleo privado formal.
INFLACIÓN Y POLÍTICA
– Lo que pasa es que este gobierno tiene como prioridad absoluta preservar la baja de la inflación, como principal activo electoral…
– Si, la estrategia es clara. Incluso en su momento quisieron bajar el crawling peg al 1 por ciento y después de que la inflación fuera menor que el 1 por ciento, bajarlo a cero. Pero más tarde hubo que hacer una liberación del mercado cambiario y hubo cierta volatilidad. Y ahora, sin vender dólares, pero con intervención en futuros o sobre todo con títulos dólar link, están tratando de que el tipo de cambio se mueva muy poquito para que la inflación siga bajando. Han mantenido planchada la cotización del dólar en toda la primera parte del año, mayo inclusive, y eso no garantizó que la inflación se desacelere. Incluso del 1,5% de inflación de mayo del año pasado, pasamos al 3,4% de marzo de este año. Obviamente planchar el dólar ayuda a controlar la inflación, pero no garantiza una baja sostenida y genera estos problemas de empleo. Hay sectores que quizás con una política comercial más parecida a la del resto del mundo y un tipo de cambio real menos apreciado, podrían subsistir y estar generando empleo en los grandes centros urbanos. Inclusive esa flexibilidad política y electoralmente le podría redituar al gobierno, porque la sociedad valora que la inflación haya bajado, pero ya no es la demanda priotaria sino que está pidiendo que haya más oportunidades de trabajo y llegar con sus ingresos a fin de mes.
– ¿Puede haber una dolarización preventiva por incertidumbre electoral?
– Quizás no tanto en los próximos meses; pero si en marzo del año que viene no está claro que habrá reelección de Milei y aparece un candidato con posibilidades, con posturas poco amigables para el mercado o cercano al kirchnerismo, eso puede generar mucha turbulencia. Como ocurrió en 2025.
– ¿El gobierno está ahora más preparado para afrontar una situación de ese tipo?
– Está un poco más preparado, pero ahora se trata de una elección presidencial, es a todo o nada. No es como la elección de medio término en el que una derrota puede complicar, pero no implica que habrá marcha atrás con toda la política económica. En cambio ante comicios presidenciales el riesgo es mucho mayor, como le pasó a Macri con Alberto, cuando el mercado realmente se asustó. Entonces, si no mejora el gobierno en las encuestas y en los índices de confianza, se va a ballotage y ahí la incertidumbre es mucho mayor. Y en tal caso surge la duda de si el rescate de Scott Bessent y Trump de 2025, estaría disponible para Milei el año próximo si hay una fuerte dolarización. Depende de cuestiones políticas internas de Estados Unidos. De ahí que sea tan importante que además de la baja de la inflación, haya otras mejoras palpables para las familias, con lo cual el gobierno pueda apuntalar su popularidad y tener más encauzadas las chances de reelección.
LAS ALTERNATIVAS
– ¿Qué podría hacer en tal sentido el gobierno sin salirse del trazo principal de su política económica?
– El crédito es clave. Por ejemplo permitir que haya más crédito en dólares para las empresas e inclusive para las familias, que implica eliminar la norma que impide el descalce de monedas, o sea que se puedan endeudar en dólares quienes no generan créditos en esa divisa. También se pueden implementar medidas para aumentar el crédito hipotecario, apoyando de paso el recupero de la construcción y permitiendo una mayor liquidez, con lo cual quizás la inflación se estanque en un 2 por ciento mensual, pero igual eso es mejor que lo que hubo antes cuando estuvimos casi en la hiper. Y que se balancee mejor el resto de los objetivos: que el salario mejore, que el desempleo empiece a caer, que algunos sectores como la construcción y la industria comiencen a repuntar un poquito. Eso le va a dar más aire político y electoral al gobierno y permitirá descomprimir la incertidumbre de los mercados.
– Sin cambios y tal como está, ¿el modelo no cierra?
– No es que no cierre, porque tenemos una economía más ordenada, pero al mismo tiempo es una economía que no entusiasma. Y ya en el tercer año de mandato la gente empieza a pasarle factura de sus frustraciones al gobierno actual. Eso se podría revertir con algunas correcciones, pero el gobierno no cree en el derrame, sino en dejar la cancha ordenada y que es cuestión de tiempo que las cosas mejoren. Pero si los tiempos no dan, eso genera un problema político y el círculo vicioso que ya vimos en 2019.
– ¿Qué están previendo en cuanto a nivel de actividad?
– Estamos viendo un 2026 bastante chato, con un crecimiento del 2 por ciento, básicamente por energía, minería y agro, que explican un punto y medio. Y el resto muy frenado. La sensación es de estancamiento, salvo los sectores exportadores mencionados.
– ¿Pero con las exportaciones no alcanza?
– Para crecer sí alcanza, para genera dólares, para lograr superávit comercial también. Pero no alcanza para generar más puestos de trabajo, para que se sienta una reactivación y mejore el salario real. Y la gente empieza a perder la paciencia.
– La inversión tampoco es que aumentó…
– No, de hecho se registra caída en los cuatro últimos trimestres. Y a pesar del RIGI y de que hay oportunidades en Argentina para hacer negocios, hay nichos muy atractivos, pero cuando se ve que la utilización de la capacidad instalada en la industria es muy baja, no es un incentivo para comprar nuevas máquinas. Hay sectores con más del 50% de capacidad ociosa, algo que más bien lleva a pensar en desinvertir. Y eso está totalmente ligado al empleo.
– Y esto sumado a la parálisis de la obra pública…
– Sí, recién ahora están apareciendo algunas obras que se van a privatizar, como refacción y mantenimiento de rutas que van a hacer los privados a cambio de un peaje. Pero no son obras de ampliación. Y esto además es un problema para la productividad argentina.

